
«A balança foi calibrada no mês passado. Porque é que me estão a pedir outro documento?»
Se tens uma loja, um laboratório ou uma operação de distribuição nos Açores ou na Madeira, esta pergunta pode aparecer quando procuras a documentação de um equipamento. Abres o cadastro, encontras um certificado de calibração e assumes que o assunto está resolvido. Mas o pedido era outro: a evidência da verificação metrológica legal aplicável àquele uso.
Não são dois nomes para o mesmo serviço. Uma calibração ajuda-te a conhecer o comportamento metrológico da balança. A verificação legal, quando exigível, responde ao enquadramento regulamentar do instrumento e da sua utilização. Guardar o primeiro documento não substitui cumprir e demonstrar a segunda.
A pergunta útil não é apenas «esta balança está calibrada?». É: «Para aquilo que faço com esta balança, tenho a evidência certa, ligada ao equipamento certo?»
Calibrar caracteriza a medição; verificar responde a outra exigência
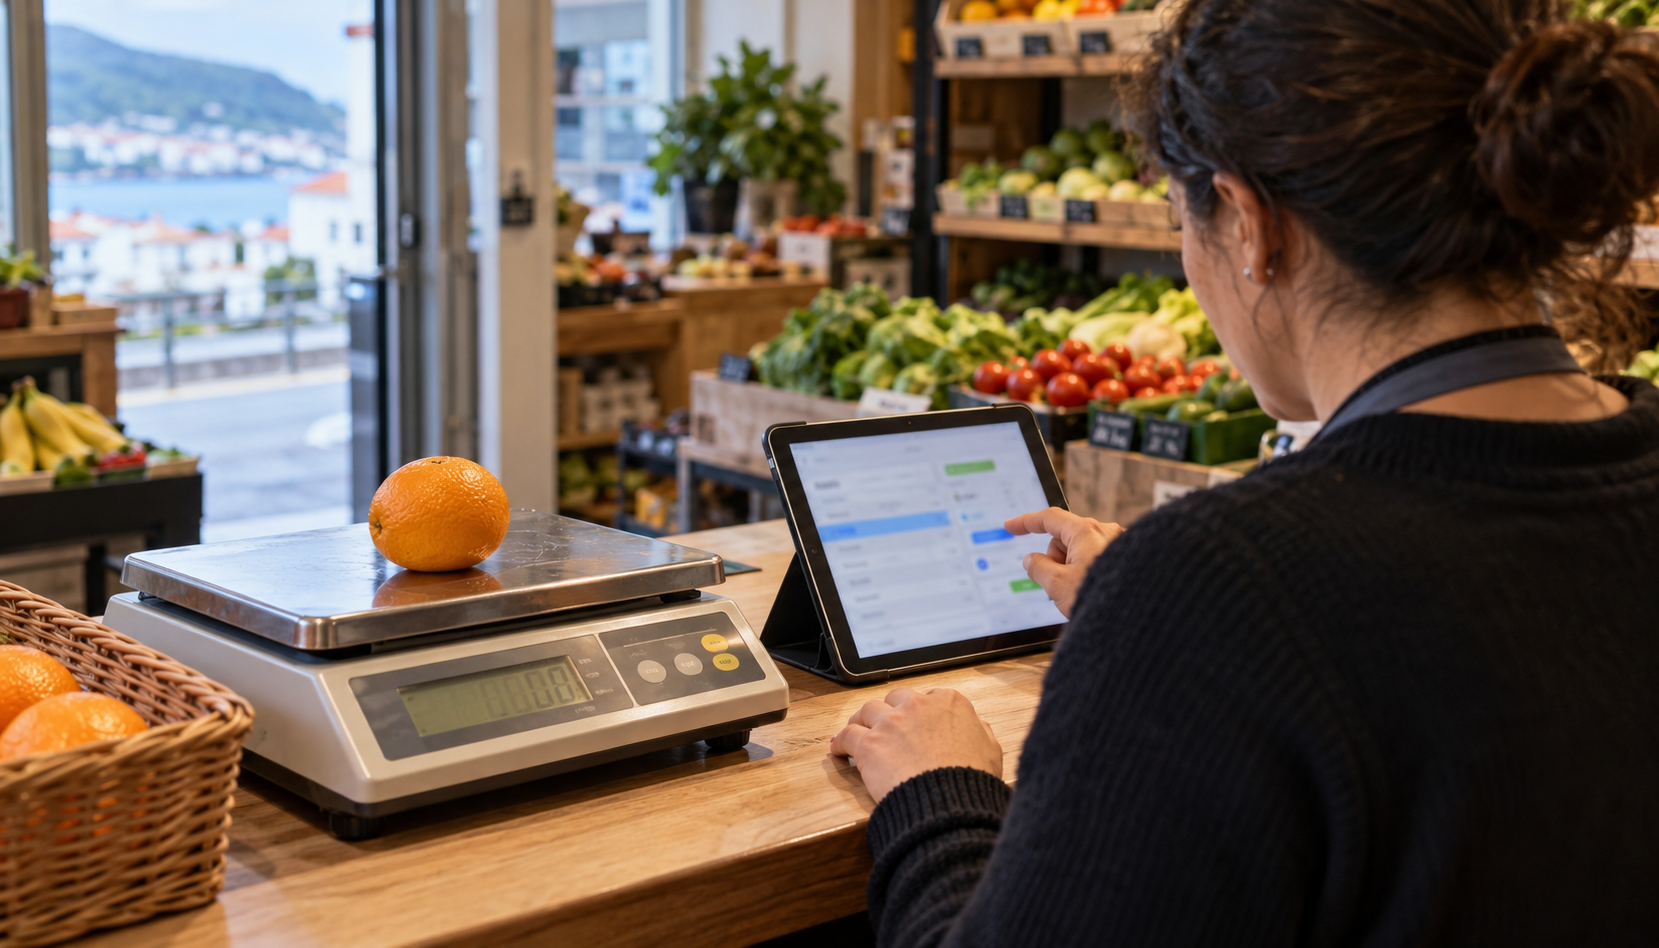
Numa calibração, relacionam-se as indicações do instrumento com valores de referência, em condições especificadas, incluindo a incerteza associada. O resultado permite perceber como a balança mede nos pontos avaliados. Não significa, por si só, que tenha sido ajustada, nem que sirva para qualquer finalidade.
Um exemplo hipotético: num ponto de referência de 1 000,0 g, a balança indica 1 000,8 g. A diferença de indicação é de +0,8 g. Para interpretar esse resultado precisas também da incerteza, das condições do trabalho e dos critérios adequados ao teu processo. Não basta olhar para a diferença e escrever «aprovada».
Mesmo que a avaliação técnica seja favorável para esse processo, fica outra pergunta: o uso está sujeito a controlo metrológico legal e, em caso afirmativo, que operações e evidências são exigidas? Essa resposta não nasce do cálculo dos +0,8 g.
O INOVA, nos Açores, apresenta separadamente a atividade de calibração/ensaio do laboratório e os serviços de metrologia legal. Nas páginas consultadas em 23 de outubro de 2026, descreve serviços de verificação de instrumentos de pesagem. Esta separação é relevante: não estamos apenas a discutir como chamar a um PDF.
Também não permite concluir que todas as balanças têm a mesma obrigação ou periodicidade. O enquadramento deve ser confirmado para o instrumento, a utilização e as regras vigentes, com o responsável técnico e a entidade competente. Não há aqui uma recomendação universal de «verificar todos os anos».
O uso da balança não é um detalhe do cadastro
Duas balanças parecidas podem apoiar decisões muito diferentes. Num laboratório, podes pesar uma amostra para um ensaio interno. Num armazém, podes pesar uma embalagem para organizar uma expedição ou determinar uma quantidade usada numa transação. Na área da saúde, uma pesagem pode integrar uma avaliação clínica ou pertencer a uma tarefa interna sem essa finalidade. O aspeto do equipamento não resolve o enquadramento de nenhum destes casos.
É por isso que o cadastro precisa de dizer mais do que «balança digital, armazém». Deve identificar o equipamento e descrever a utilização real: o que é pesado, para que decisão e em que processo. Se uma balança suporta vários usos, esses usos têm de ficar visíveis.
Quando a massa determina uma quantidade faturada, a ligação à operação comercial também interessa. Uma fatura emitida corretamente pelo ERP não demonstra, só por si, que a pesagem que lhe deu origem tem a evidência metrológica necessária. São controlos diferentes, que convém conseguir relacionar sem os confundir.
Não cabe ao modelo de IA decidir qual destas atividades está abrangida por determinada obrigação. O sistema deve consultar um enquadramento validado por quem tem competência para o fazer. Se a utilização não estiver descrita ou tiver mudado, a resposta correta é pedir revisão, não preencher o vazio com uma regra provável.
Um exemplo: três certificados, duas lacunas por esclarecer
Imagina uma pequena operação alimentar com três balanças. Este é um exemplo construído para explicar o método, não um caso de cliente nem um diagnóstico legal.
A B-01 está no balcão de venda. O responsável já registou que o uso está sujeito a verificação metrológica. Existe um certificado de calibração associado ao número de série correto. Porém, na pasta documental consultada, não está localizada a evidência da verificação aplicável.
A B-02 serve um processo de ensaio interno. Tem calibração e um enquadramento aprovado que, para aquele uso concreto, não exige verificação legal. Essa conclusão pertence ao exemplo e à avaliação documentada; não deve ser generalizada a todas as balanças de laboratório.
A B-03 está na expedição, com um uso também identificado como sujeito a verificação. Há um documento arquivado como verificação, mas o número de série nele inscrito corresponde a outro equipamento.
Uma pesquisa simples por «certificado de calibração» encontra três documentos e pode produzir uma lista aparentemente completa. A conferência por finalidade encontra outra realidade: nos dois usos identificados como sujeitos a verificação, falta evidência coerentemente associada ao respetivo instrumento.
Isso não prova que as verificações nunca tenham acontecido. O documento da B-01 pode estar noutra pasta. O da B-03 pode ter sido mal associado. «Evidência não localizada» não é sinónimo de «operação não realizada», muito menos autorização para declarar uma infração.
O resultado útil é uma tarefa concreta para o responsável: localizar e conferir a evidência da B-01; esclarecer a associação documental da B-03. A B-02 não recebe um alerta de falta de verificação apenas porque as outras duas precisam dela.
O cadastro tem de separar aquilo que queres consultar
Se tudo vive num campo chamado «certificado», até uma boa pesquisa vai devolver respostas ambíguas. Antes de acrescentar IA, organiza a relação entre equipamento, uso aprovado e evidência.
Para o equipamento, mantém o identificador interno e o número de série. Para cada utilização, conserva a descrição e o enquadramento aprovado, com a respetiva referência e revisão. Para cada documento, distingue a natureza da operação, a entidade emissora, a identificação do instrumento, a data e a referência do ficheiro.
Não transformes automaticamente a data de calibração numa data de validade legal. Também não deduzas uma próxima verificação a partir de um intervalo genérico escondido numa folha de cálculo. Quando exista uma regra de periodicidade aplicável, ela deve estar identificada e validada, não inventada pelo assistente.
A leitura automática de PDFs pode ajudar a propor campos, mas não elimina a conferência. Um número de série mal reconhecido pode ligar uma evidência ao instrumento errado. Por isso, distingue dados extraídos automaticamente de dados já confirmados e conserva sempre o acesso ao documento original.
Onde entra uma IA fundada nos teus dados
Depois de organizada a base, podes fazer uma pergunta operacional: «Que balanças com usos sujeitos a verificação têm evidência em falta ou incoerente no cadastro?»
Num sistema bem delimitado, a pesquisa e as comparações assentam em regras verificáveis. O código consulta os usos aprovados, procura os documentos associados e compara os identificadores. O modelo explica o resultado em linguagem corrente e aponta as fontes. Não escolhe a legislação nem avalia uma balança por intuição.
No exemplo anterior, uma resposta adequada seria: «B-01: não localizei evidência de verificação nas fontes consultadas. B-03: o documento associado apresenta um número de série diferente do cadastro. Confirma ambos os casos com o responsável.» A resposta deve indicar os registos e documentos usados, assim como o momento da consulta ou a atualização disponível.
É esta ligação às fontes que distingue um assistente fundado nos teus dados de um chatbot que apenas sabe explicar metrologia. Conhecer a diferença entre calibração e verificação não lhe permite saber o que existe no teu arquivo. E encontrar um PDF não lhe dá autoridade para declarar conformidade.
O acesso deve ser só de leitura e auditado. O assistente consulta, mas não altera o uso aprovado, não renova datas, não substitui documentos e não liberta equipamentos. A auditoria regista quem perguntou, quando, que fontes foram consultadas e que resposta foi produzida. As decisões e correções continuam no circuito humano autorizado.
«Já tenho isto no ERP. Preciso mesmo de IA?»
Se o teu ERP já apresenta claramente os usos, documentos e pendências, talvez não precises. Um relatório convencional pode resolver o problema com menos complexidade. Acrescentar uma conversa por cima de um cadastro incompleto não é uma melhoria de controlo.
A camada conversacional começa a fazer sentido quando a informação necessária está repartida entre o cadastro, o sistema de qualidade e o arquivo documental, e a tua equipa perde tempo a reconstruir a mesma resposta. Mesmo aí, só pode consultar as fontes a que a integração lhe dá acesso. Não deve insinuar que procurou em toda a empresa quando leu apenas uma pasta.
Integração com ERP e rastreabilidade de consultas já aparecem em ofertas de mercado; não chegam como prova de adequação. O teste para este problema é mais específico: o sistema distingue tipos de operação, respeita o enquadramento aprovado e admite que não encontrou evidência? Consegue mostrar por que razão assinalou uma associação errada?
É um âmbito que uma equipa pequena pode definir contigo, trabalhando diretamente com quem escreve o código. Primeiro confirmam-se os dados e acessos disponíveis. Depois implementa-se a consulta necessária, sem prometer substituir o ERP ou automatizar a decisão técnica.
Nos Açores e na Madeira, começa por um caso verificável
Se tens produção ou expedições planeadas para o fim do ano, rever agora a documentação das balanças usadas nesses processos é um ponto de gestão razoável. Não significa que 31 de dezembro seja o prazo legal de todas elas. O calendário da tua operação e os prazos aplicáveis aos instrumentos são coisas distintas.
Também não precisas de condicionar esta primeira avaliação à aprovação de um incentivo. Para empresas dos Açores e da Madeira, um projeto delimitado deve ter utilidade demonstrável por si. O âmbito de um regulamento de financiamento e as condições de um aviso concreto não são a mesma coisa; não é rigoroso assumir que ambas as regiões continuam excluídas de toda a linha «IA nas PME».
Para testar o sistema, usa situações controladas: documento correto, evidência em falta, número de série divergente e uso por enquadrar. O critério de sucesso não é receber quatro respostas convincentes. É obter quatro respostas sustentadas, incluindo um «não consigo confirmar» quando faltam dados. Isso testa o assistente; não certifica os equipamentos.
Escolhe uma balança e propõe-nos esse teste em hello@leiritech.com. Começamos pelo uso que lhe dás, pelo cadastro e pelos documentos disponíveis, num canal de partilha acordado. O objetivo é mostrar o que pode ser consultado, o que exige validação humana e que evidência falta — sem deixar a IA declarar conformidade.
